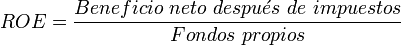lunes, 28 de abril de 2014

PLAN GENERAL DE EMPRESA

DEFINICIÓN: Un plan de negocios es una declaración formal de un conjunto de objetivos de una idea o iniciativa empresarial, que se constituye como una fase de proyección y evaluación. Se emplea internamente por la administración para la planificación de la empresa y complementariamente, es útil para convencer a terceros, tales como bancos o posibles inversores.

1.-PRESENTACIÓN DEL PROYECTO.
     -Características generales.
      -¿Cómo surge la idea?
      -Presentación de los promotores

2.-LOCALIZACIÓN. 

3.-DESCRIPCIÓN DE LOS PRODUCTOS O SERVICIOS QUE SE OFRECEN.

4.-PLAN DE PRODUCCIÓN.

5.-ESTUDIO DEL MERCADO AL QUE NOS DIRIGIMOS.
    -Las fuerzas competitivas del sector.
    -¿Quiénes y cuántos son los clientes potenciales?
     -La estrategia competitiva y posicionamiento

6.-EL PLAN COMERCIAL.
    -Producto
    -Precios
     -Promoción o comunicación
     -Distribución

7.-PLAN DE INVERSIONES Y SU FINANCIACIÓN.

8.-ANÁLISIS ECONÓMICO-FINANCIERO.
    -La cuenta de resultado
    -El umbral de rentabilidad
     -El balance previsional
     -La rentabilidad del proyecto

9.-ORGANIZACIÓN DE RECURSOS HUMANOS.


FOTO :


CONTRATO DE TRABAJO

DEFINICIÓN

El contrato de trabajo es un acuerdo entre el trabajador y el empresario, en virtud del cual el trabajador se compromete a prestar sus servicios de forma voluntaria, por cuenta ajena y dentro del ámbito de organización y dirección del empresario, que se compromete al pago de una retribución.

ELEMENTOS


  1. Consentimiento: Es la manifestación de la voluntad de las partes de querer contratar. Es necesario que no haya “vicios del consentimiento”, es decir, que el consentimiento no se haya prestado con engaño, intimidación, violencia o fraude.
  2. Objeto: Es doble, ya que es la prestación que cada parte se compromete a hacer a favor de la otra. El objeto ha de ser posible, lícito y determinado o ser determinable.
  3. Causa: Es la razón por la que se realiza el contrato, esto es, el intercambio de trabajo por salario.
TIPOS DE CONTRATO DE TRABAJO

  1. Contratos formativos (en prácticas y para la formación y el aprendizaje).
  2. Contrato para obra o servicio determinado.
  3. Contratos a tiempo parcial, fijo-discontinuo y de relevo.
  4. Contratos de trabajadores que trabajen a distancia, Artículo 13 ET).
  5. Contrato de los trabajadores contratados en España al servicio de empresas españolas en el extranjero.
  6. Contratos por tiempo determinado cuya duración sea superior a cuatro semanas.
DERECHOS Y OBLIGACIONES DEL TRABAJADOR

Derechos del trabajador/a:   
  • A la ocupación efectiva durante la jornada de trabajo.
  • A la promoción y formación en el trabajo (ascensos, cursos de formación y adaptación, etc.)
  • A no ser discriminados/as para acceder a un puesto de trabajo.
  • A la integridad física y a la intimidad.
  • A percibir puntualmente la remuneración pactada.
  • A las vacaciones.
  • Los demás que se establezcan en el contrato de trabajo.
Deberes del trabajador/a:
  • Cumplir las obligaciones concretas del puesto de trabajo conforme a los principios de la buena fe y diligencia.
  • Cumplir las medidas de seguridad e higiene que se adopten.
  • Cumplir las órdenes e instrucciones de la empresa en el ejercicio de su función directiva.
  • No realizar el mismo trabajo para otra empresa que desarrolle la misma actividad.
  • Contribuir a mejorar la productividad.
  • Los demás que se establezcan en el contrato de trabajo.

NEGOCIACIÓN COLECTIVA

DEFINICIONES:

SINDICATO

Un sindicato es una asociación integrada por trabajadores en defensa y promoción de sus intereses laborales, con respecto al centro de producción o al empleador con el que están relacionados contractualmente.

PATRONAL

Patronal es el nombre genérico que se da al empleador individual o a las asociaciones de empleadores. En diversos países de habla hispana se utiliza con diferentes alcances, abarcando tanto uno como las otras, o sólo a éstas últimas.

NEGOCIACIÓN COLECTIVA

La negociación colectiva es aquella que se realiza entre los trabajadores de una empresa, normalmente (aunque no siempre) reunidos a través de un sindicato o grupo de sindicatos y la empresa o representantes de empresas del sector. La finalidad de la negociación es llegar a un acuerdo en cuanto a las condiciones laborales aplicables a la generalidad de los trabajadores del ámbito en el que se circunscribe la negociación (contrato o convenio colectivo de trabajo).

CONVENIO COLECTIVO

Contrato colectivo de trabajo, también llamado convenio colectivo de trabajo (CCT) o convención colectiva de trabajo, es un tipo peculiar de contrato celebrado entre un sindicato o grupo de sindicatos y uno o varios empleadores, o un sindicato o grupo de sindicatos y una organización o varias representativas de los empleadores (comités de empresa). También, en caso de que no exista un sindicato, puede ser celebrado por representantes de los trabajadores interesados, debidamente elegidos y autorizados por estos últimos, de acuerdo con la legislación nacional.

HUELGA

La huelga o paro es la suspensión colectiva de la actividad laboral por parte de los trabajadores con el fin de reivindicar mejoras en las condiciones de trabajo o manifestarse contra recortes en los derechos sociales;según la Organización Internacional del Trabajo, es uno de los medios legítimos fundamentales de que disponen los ciudadanos y específicamente los trabajadores (a través del movimiento sindical y las organizaciones sindicales) para la promoción y defensa de sus intereses económicos y sociales.

CIERRE PATRONAL

El cierre o paro patronal, también conocido por su nombre inglés de lock-out (literalmente "cerrar y dejar fuera", expresión utilizada en inglés para referirse al apagado o puesta fuera de servicio de una máquina) es una medida de acción directa que consiste en la paralización total o parcial de las actividades de uno o varios establecimientos o actividades económicas, por decisión del empresario o patrón. A diferencia del derecho de huelga de los trabajadores, internacionalmente no hay ninguna norma que reconozca al paro patronal como derecho. El cierre patronal puede estar dirigido contra los trabajadores, especialmente los sindicatos, para evadir sus peticiones laborales, o contra el Estado, con el fin de forzarlas a cambiar determinada política pública, o como expresión de descontento contra determinado gobierno.

LISTA DE PRINCIPALES SINDICATOS ESPAÑOLES


  • Agrupación de los Cuerpos de la Administración de Instituciones Penitenciarias (ACAIP)
  • Alternativa Sindical de Trabajadores (AST)
  • Asociación Agraria Jóvenes Agricultores (ASAJA)
  • Asociación Nacional de Profesionales de la Enseñanza (ANPE)
  • Central Sindical Independiente y de Funcionarios (CSI-F)
  • Comisiones Obreras (CC.OO.)
  • Confederación de Sindicatos de Trabajadores de la Enseñanza (STEs)
  • Confederación General del Trabajo (CGT)
  • Confederación Nacional del Trabajo (CNT)
  • Coordinadora de Organizaciones de Agricultores y Ganaderos (COAG)
  • Coordinadora Obrera Sindical (COS)
  • Eusko Langileen Alkartasuna-Solidaridad de los Trabajadores Vascos (ELA-STV)
  • Langile Abertzaleen Batzordeak (LAB)
  • Sindicato Andaluz de Trabajadores (SAT)
  • Sindicato de circulación ferroviario (SCF)
  • Sindicato de Empleados de la Caja de Ahorros y Pensiones de Barcelona (SECPB)
  • Sindicato de Enfermería (SATSE)
  • Sindicato de Médicos de Asistencia Pública (SIMAP)
  • Sindicato de Trabajadores de Comunicaciones (STC)
  • Sindicato Labrego Galego (SLG-CC.LL.)
  • Sindicato Obrero Canario (SOC)
  • Sindicato Unitario (SU)
  • Solidaridad Obrera (SO)
  • Unió de Pagesos
  • Unión de Pequeños Agricultores y Ganaderos (UPA)
  • Unión General de Trabajadores (UGT)
  • Unión Nacional de Trabajadores (UNT)
  • Unión Sindical Independiente de Trabajadores - Empleados Públicos (USIT-EP)
  • Unión Sindical Obrera (USO)
  • *Sindicato de Bases (COBAS)

lunes, 31 de marzo de 2014

LA ESCUELA DE LAS RELACIONES HUMANAS.

ELTON MAYO 

-BIOGRAFÍA: George Elton Mayo ( 26  de diciembre de 1880, Adelaida, Australia - 7 de septiembre de 1940), fue un teórico social, sociólogo y psicólogo industrial especializado en teoría de las organizaciones, las relaciones humanas y el movimiento por las relaciones humanas.


-PRINCIPALES IDEAS:
 
  • 1. El nivel de producción no está determinado por la capacidad física o fisiológica del trabajador (teoría clásica), sino por las normas sociales y las expectativas que lo rodean.
  • 2. El comportamiento del individuo se apoya por completo en el grupo. Los trabajadores no actúan ni reaccionan aisladamente como individuos.
  • 3. Los obreros que producían muy por encima o muy por debajo de la norma socialmente determinada, perdían el afecto y el respeto de los compañeros. El comportamiento de los trabajadores está condicionado por normas y estándares sociales.
  • 4. En Hawthorne los investigadores se concentraron en los aspectos informales de la organización. La empresa pasó a ser una organización social compuesta por grupos sociales informales, cuya estructura no siempre coincide con la formal (con los propósitos y estructura definidos por la empresa). Los grupos informales definen sus reglas de comportamiento, sus recompensas y sanciones sociales, sus objetivos, su escala de valores sociales, sus creencias y expectativas, y cada participante los asimila e integra en sus actitudes y su comportamiento. La teoría de las relaciones humanas esbozó el concepto de organización informal: la organización se compone del conjunto de personas que se relacionan espontáneamente entre sí.
  • 5. En la organización es muy importante tener en cuenta los aspectos y las decisiones que tienen los empleados para enfocar y establecer las relaciones humanas.
  • 6. Elton Mayo llegó a la conclusión de que a mayor interacción, mayor capacidad productiva .
  • 7. Cualquier cambio produce una reacción en el personal.
  • 8. Gracias a este experimento se pudo comprobar que cuando el trabajador se siente bien, es más productivo a la hora de trabajar.
- DATO CURIOSO: 

 En 1903 se fue a África Occidental, regresó a Londres, escribiendo artículos para revistas y enseñando inglés en el Working Men's College.

LA FUNCIÓN DE ORGANIZACIÓN

-PRINCIPALES CONCEPTOS DE LOS PRINCIPIOS ORGANIZATIVOS:

1.- Principio de autoridad y jerarquía: autoridad es el poder legítimo que da derecho a dirigir a un grupo de personas. Consecuencia directa de la autoridad es la organización jerárquica, que establece distintos niveles o escalones de mando.

2.- Principio de unidad de mando: es un principio derivado del de autoridad y jerarquía, según el cual cada persona solo debe depender de un solo jefe; esto contribuye a la asignación clara y definida de órdenes y funciones.

3.- Principio de delegación de autoridad: consiste en asignar una tarea a un subordinado, dotándole de libertad y autoridad para desempeñarla.

4.- Centralización y descentralización: cuando el poder para adoptar decisiones se concentra en un solo punto, la estructura es esencialmente centralizada; por el contrario, cuando ese poder se reparte a lo largo de la pirámide jerárquica, la estructura es descentralizada.

5.- Principio de alcance o ámbito del control: hace referencia al número de personas que puede tener un jefe bajo su supervisión para un control eficaz.

6.- Principio de motivación y participación: la participación de los trabajadores en las decisiones de la empresa, la información y la comunicación son factores que favorecen su motivación y compromiso con la empresa.


LA ESCUELA CLÁSICA

Frederick Taylor:

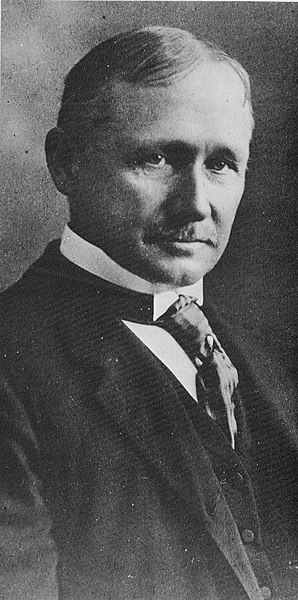
 Frederick Winslow Taylor (20 de marzo de 1856- 21 de marzo de 1915) fue un ingeniero mecánico y economista eastadounidense, promotor de la promotor de la oganización científica del trabajo y es considerado el padre de la Administración Científica.

-Principales ideas:

  1. Elaboran una ciencia para la ejecución de cada una de las operaciones del trabajo, la cual sustituye al viejo modelo empírico.
  2. Seleccionan científicamente a los trabajadores, les adiestran, les enseñan y les forman, mientras que en el pasado cada trabajador elegía su propio trabajo y aprendía por sí mismo como podía mejorar.
  3. Colaboran cordialmente con los trabajadores para asegurarse de que el trabajo se realiza de acuerdo con los principios de la ciencia que se ha elaborado
  4. El trabajo y la responsabilidad se reparten casi por igual entre la gerencia y los obreros. La gerencia toma bajo su responsabilidad todo aquel trabajo para el que está más capacitada que los obreros, mientras que, en el pasado, casi todo el trabajo y la mayor parte de la responsabilidad se echaban sobre las espaldas de los trabajadores.                                   


-Dato curioso:

  Taylor desde su adolescencia comenzó a perder la vista


File:Frederick Winslow Taylor.JPG


 Henry Fayol

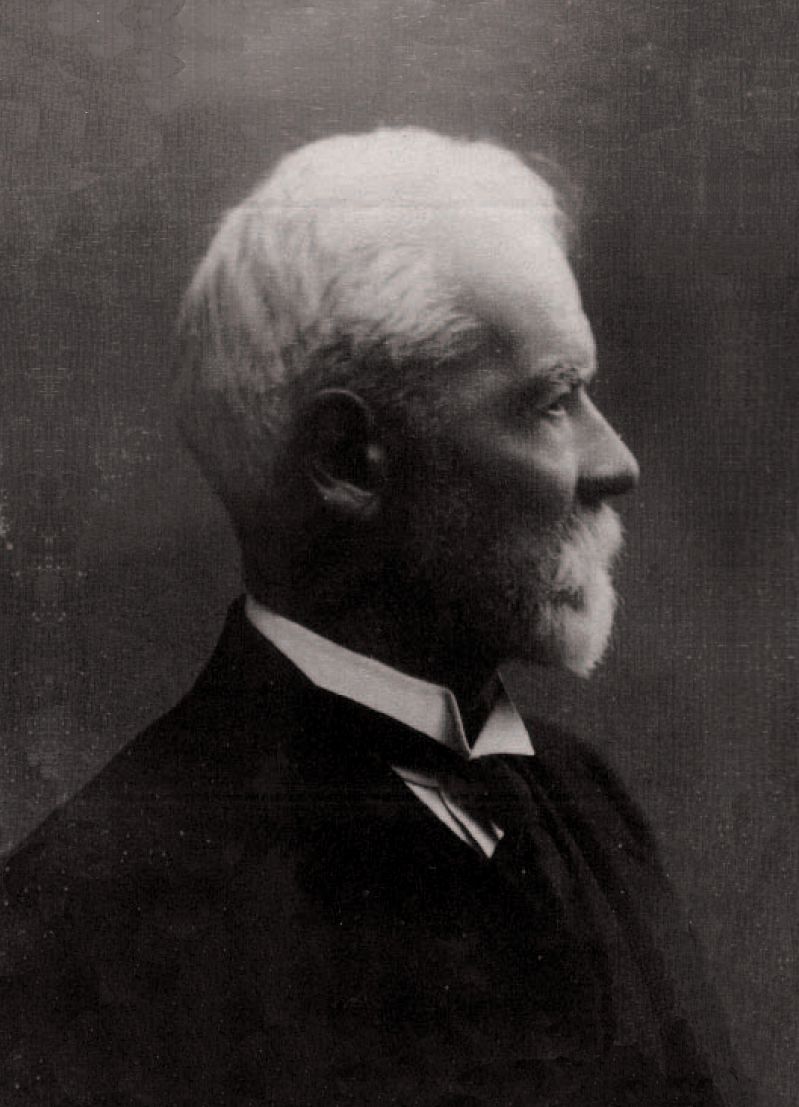
 Henri Fayol fue uno de los principales contribuyentes al enfoque clásico de la administración. Nació Constantinopla , en el seno de familia burguesa, vivió las consecuencias de la Revolución Industrial y más tarde, la Primer Guerra Mundial.

-Principales ideas:
  
Fayol dividió las operaciones industriales y comerciales en catorce grupos:
  • División del trabajo: Induce a la especialización y por lo tanto promueve eficiencia.
  • Autoridad y responsabilidad: Quien tiene el poder avalado por un cargo, tiene que responder por los resultados de su gestión.
  • Disciplina: Es sinónimo de respeto.
  • Unidad de mando: Cada empleado tiene que responder a un solo jefe.
  • Unidad de dirección: Todos los miembros de una organización deben trabajar en pos de los mismos objetivos.
  • Subordinación del interés particular al general: Son prioritarios los intereses de la organización y luego los personales.
  • Remuneración del personal: La retribución por el trabajo debe ser acorde a las tareas desempeñadas y justa.
  • Jerarquía: Representa la cadena de mando, quién manda a quién. Hay que respetarla dirigiéndose al inmediato superior/inferior.
  • Orden: Se puede sintetizar con la frase “un lugar para cada cosa y cada cosa en su lugar” . De esta forma se evitan demoras en búsquedas infructuosas de por ejemplo las herramientas de trabajo.
  • Equidad: Es sinónimo de justicia y trato igualitario para con todos los empleados.
  • Estabilidad del personal: Se le debe dar al trabajador el tiempo suficiente para aprender y asimilar las tareas encomendadas.
  • Iniciativa: Se debe estimular y valorar los aportes efectuados por el personal que favorezcan a la empresa.
  • Unión del personal: Se refiere a la armonía en los vínculos para que el clima laboral sea agradable.
  • Centralización: Se refiere a la afluencia hacia la cabeza de mando quien tomara las decisiones. Cuanto más grande sea la organización menor será la centralización.

-Dato curioso:

                 Se graduó en ingeniería de minas a los 19 años.


 File:Fonds henri fayol.jpg


lunes, 17 de marzo de 2014

LA MARCA

Definición:

Una marca es un título que concede el derecho exclusivo a la utilización de un signo para la identificación de un producto. Pueden ser marcas las palabras o combinaciones de palabras, imágenes, figuras, símbolos, gráficos, letras, cifras, formas tridimensionales (envoltorios, envases, formas del producto o su representación)

Marcas individuales

Cada marca tiene un nombre por separado (como Seven-Up, Kool-Aid o Nivea Sun (Beiersdorf), las cuales pueden hasta competir contra otras marcas de la misma compañía (por ejemplo, Persil, Omo, Surf and Lynx todas son parte de Unilever).

Marcas derivadas

En este caso, ningún proveedor de un componente clave utilizado por un número de proveedores del producto final, podría garantizar su propia posición mediante la promoción de este componente como una marca en su propio derecho. El ejemplo más frecuente citado es Intel, que asegura su posición en el mercado de PC con el lema Intel Inside.

Marcas de disteibuidor o marcas blancas

Los grandes distribuidores suelen comercializar productos con sus propias marcas, oculatando de esa forma la marca del fabricante original. El objetivo es conseguir un mayr control de mercado y la lealtad del consumidro.


 Tenemos como ejemplo de empresas que utilizan marcas blancas son
Eroski, Día, Mercadona etc


EL PRODUCTO

 DEFINICIÓN: Objeto que se ofrece en un mercado con la intención de satisfacer aquello que necesita o desea un consumidor.


 DIFERENCIA ENTRE GAMA Y LÍNEAS DE PRODUCTO: 

  -Gama: Conjunto de artículos y servicios que la empresa es capaz de ofrecer a los consumidores. El conjunto de referencias que fabrica y/o vende una empresa para satisfacer las necesidades y deseos del mercado.

  -Línea: Conjunto de bienes y servicios que presentan una serie de características comunes. Una línea de productos es un grupo de productos relacionados entre sí que se ofrecen a la venta. Una línea puede comprender productos de varios tipos, tamaños, colores, cantidades o precios.


CICLO DE VIDA DE UN PRODUCTO:

  -Definición: Evolución de las ventas de un artículo durante el tiempo que permanece en el mercado. Los productos no generan un volumen máximo de ventas inmediatamente después de introducirse en el mercado, ni mantienen su crecimiento indefinidamente.

 -Fases: 
    1.- Introducción: el producto se lanza al mercado y recibe una determinada acogida inicial.
    2.- Desarrollo: el producto empieza a ser conocido y aceptado y creen en las ventas.
    3.- Madurez: el producto está asentado en el mercado y las ventas empiezan a estancarse.
    4.- Declive: el producto deja de ser interesante para el mercado y las ventas empiezan a disminuir.

 -Foto: 


EL MERCADO Y LA DEMANDA


DEFINICIÓN DE MERCADO: Desde el punto de vista del marketing, el mercado se define como el conjunto de consumidores que comparten una misma necesidad, que están dispuestos a satisfacerla y que tienen capacidad económica para ello.

TIPO DE MERCADO SEGÚN LOS CRITERIOS: 

 1.- Por el grado de competencia, pueden ser de competencia perfecta o de competencia imperfecta (monopolio, oligopolio y competencia monopolística).

 2.- Según sean las posibilidades de expansión del mercado, se distingue entre:

      -Mercado actual. Está formado por los consumidores existentes en el      momento en que se realiza el análisis.

      -Mercado potencial. Resulta de sumar a los consumidores actuales los que podrían llegar a serlo con una política de marketing eficaz.

      -Mercado tendencial. Se refiere a la evolución futura del mercado, con independencia de las actuaciones de las empresas. Según esta tendencia, los mercados pueden ser crecientes, estancados o en declive. Así, el mercado futuro de juguetes dependerá de la evolución de la natalidad y la renta per cápita, etc.

 3.- Por el motivo de compra, se distingue entre:

      -Mercados de consumo. En los que los bienes y servicios ofrecidos se dedican directamente a satisfacer necesidades de las familias.

      -Mercados industriales. En los que oferentes y demandantes son empresas u organizaciones que intercambian bienes para la producción de otros bienes: maquinaria y equipos, materias primas, etc.

DEFINICIÓN DE DEMANDA DE MERCADO: Cantidad global de ventas que se generan en ese período de tiempo y en un espacio geográfico determinados.

DEFINICIÓN DE CUOTA DE MERCADO: Proporción de ventas de una empresa respecto de las ventas totales del mercado de un producto.

  Cuota de mercado = (ventas de la empresa/ total de ventas del mercado)x100


CASO REAL DE DEMANDA DE MERCADO Y CUOTA DE MERCADO


Android 4.4 (KitKat) sólo está presente en el 2,5% de los dispositivos


Distribución de versiones Android en marzo de 2014
Ya tenemos los datos actualizados de la actual distribución de versiones Android. Google acaba de publicar las nuevas estadísticas que han realizado con los datos recogidos durante los últimos siete días, terminando ayer 3 de Marzo.
Seguimos sin encontrar novedades. Se vuelve a seguir la tendencia de los últimos meses. Otra vez las únicas versiones que ganan cuota de mercado son las tres más recientes, es decir Android 4.2 y 4.3 (Jelly Bean) y Android 4.4 (KitKat).
Distribución de versiones Android en marzo de 2014 El 62% de dispositivos Android llevan alguna de las versiones de Jelly Bean. Android 4.1 (Jelly Bean) tiene el 35,3% (mes pasado 35,5%), Android 4.2 (Jelly Bean) el 17,1% (antes 16,3%) y Android 4.3 (Jelly Bean) el 9,6% (8,9%).
Android 4.4 (KitKat) en estos cuatro meses solo ha conseguido llegar a 2,5% de dispositivos. Sigue teniendo un crecimiento muy lento, muy pocos dispositivos están actualizando pero seguramente gracias a la venta de nuevos dispositivos y a más actualizaciones en unos meses se dispare su crecimiento.
En versiones antiguas vemos que Android 4.0 (Ice Cream Sandwich) ahora está 15,2% de dispositivos, Android 3.2 (Honeycomb) sigue en el 0,1%, Android 2.3 (Gingerbread) en el 19% y Android 2.2 (Froyo) pasa al 1,2%.
Por orden, vemos que la versión más usada es Android 4.1 (Jelly Bean) seguida de Android 2.3 (Gingerbread), Android 4.2 (Jelly Bean), Android 4.0 (Ice Cream Sandwich), Android 4.3 (Jelly Bean), Android 4.4 (KitKat), Android 2.2 (Froyo) y Android 3.1 (Honeycomb).
  El 61,9% de las tablets vendidas en 1014 eran Android, superando por primera vez al iPad


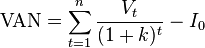


lunes, 10 de marzo de 2014

INVESTIGACIÓN DEL MERCADO

DEFINICIÓN :

La investigación de mercados es una herramienta necesaria para el ejercicio del marketing. Podemos decir que este tipo de investigación parte del análisis de algunos cambios en el entorno y las acciones de los consumidores. Permite generar un diagnóstico acerca de los recursos, oportunidades, fortalezas, capacidades, debilidades y amenazas de una organización.

FASES :

1 Definir el problema y lo objetivos de la investigación: Antes de iniciar una investigación de mercado, es necesario delimitar una forma muy clara las cuestiones que se pretenden contestar con ella. Proponer con claridad lo que se desea ivestigar es básico.

2 Diseño del plan de investigación: Es importante decidir el modo que se llevará a cabo la investigación y los metodos de obtención de la información. Debe considerarse que cada alternativa tendrá un costye diferente. El tiempo también es importante puesto que , si tarda muchoen obtener la información ,pueden haber desaparecido las oportunidades.

3 Busqueda y obteción de lainformación: Hay que determinar si la información que se necesita ya existe y está disponible, o si hay que obtenerla de primera mano. Es básico distinguir  entre :

- INFOMACIÓN SECUNDARIA: Se trata de información que ya ha sido elaborada  para otros propósitos de la investigación que se está llevando
a cabo. Puede ser información aparte interna o externa

-INFORMACIÓN PRIMARIA: Es información nueva, que se genera a traves de encuestas, de la experimentación y de la obsevación directa.

4 Analisis e interpretación de la información: El resultado del análisis y las conclusiones de la investigación se concretan en un informe que se utilizará para la toma de decisiones.

 CASO REAL:

El principal objetivo de este trabajo de Investigación Comercial es analizar la imagen y posicionamiento del producto Coca-Cola en España, mediante la aplicación de una encuesta. El análisis está sustentado en la marca de Coca-Cola en general, pero el estudio se ha centrado en el área donde la empresa es más competitiva

METODOLOGIA
Para realizar el análisis de imagen y posicionamiento de marca, se ha llevado a cabo un es estudio de mercado que se basa en las respuestas obtenidas de una encuesta personal realizada a una muestra de 200 personas. Teniendo en cuenta la información personal obtenida a través de las encuestas, se considera importante que la proporción hombre-mujer fuese más o menos equitativa, siendo el 50% de los encuestados hombres, y el 50% mujeres. La edad de los encuestados es superior a los 18 años, encontrándose el mayor número de individuos, el 45%,en la franja de entre 40 y 60 años y en la franja de 18y 30 años. Por otra parte el 10% de los encuestados se encontraban en la franja de entre 30 y 40 años de edad.


Además, se realizó un análisis al grupo Coca-Cola en todo el territorio español, y para ell
o, se ha dividido a los encuestados por zonas de manera equitativa dividiendo la muestra en 4 zonas teniendo un 25% del total respectivamente. Los resultados que se obtengan, permitirán llegar a conclusiones, a partir de las cuales se han podido razonar varias propuestas de mejora que se consideran que podrían ser beneficiosas para el grupo Coca-Cola.
RESULTADOS
A continuación en las Figuras 1 a la 25, se muestran los resultados obtenidos en forma gráfica, de las respuestas a las preguntas contenidas enla encuesta aplicada. Los resultados se expresan en porcentaje (%).


Imagenes de la encuesta

Se trata de un marketin estratégico.


Solución Examen Temas: 12 Y 13

-CUESTIONES TEÓRICAS:

1.- Análisis financiero del balance:
     Además de la necesidad de un fondo de maniobra positivo, en el análisis del equilibrio financiero de la empresa preocupan otras cuestiones.
     Para analizar estas cuestiones, utilizaremos ratios que nos permiten comparar y establecer relaciones entre la estructura económica y financiera de la empresa.

    El equilibrio a corto plazo viene determinado por la liquidez o solvencia de la empresa, es decir, por su capacidad de hacer frente a sus compromisos de pago a corto plazo. Para su diagnóstico, se utilizan los ratios siguientes:

       1.- RATIO DE LIQUIDEZ: Mide la relación entre el activo corriente y el pasivo corriente.
                     R1= AC/PC = (Disponible+realizable+existencias) / exigible a c.p
                
      2.- RATIO DE TESORERÍA: Relaciona el realizable más el disponible con las deudas a corto plazo.
                     R2= (Disponible+realizable) / exigible a c.p

     3.- RATIO DE DISPONIBILIDAD: Relaciona el disponible con las deudas a corto plazo.
                     R3= Disponible / exigible a c.p

    Mientras que la ratio de garantía mide la solvencia global de la empresa, los ratios de endeudamientos, calidad de la deuda y autonomía se utiliza para diagnosticar la cantidad y la calidad de la deuda, así como su independencia financiera:

     4.- RATIO DE GARANTÍA: Capacidad de los activos de la empresa para hacer frente a la totalidad de las obligaciones contraídas.
                     R4= Activo total / exigible total

     5.- RATIO DE ENDEUDAMIENTO: Analiza el peso de las deudas respecto de la totalidad de los recursos financieros utilizados (neto+pasivo).
                     R5= Exigible total / neto más pasivo

    6.- RATIO DE CALIDAD DE LA DEUDA: Relaciona las deudas a corto plazo con la totalidad de las deudas.
                     R6= Exigible a corto plazo / exigible total

   7.- RATIO DE AUTONOMÍA FINANCIERA:
                     R7= Recursos propios / exigible total

EL ANÁLISIS FINANCIERO

-¿QUÉ ES UN ANÁLISIS FINANCIERO?: El análisis financiero es el estudio que se hace de la información contable, mediante la utilización de indicadores y razones financieras.

-PRINCIPALES RATIOS: 
   -Equilibrio financiero a corto plazo:

      -RATIO DE LIQUIDEZ O SOLVENCIA A CORTO PLAZO:

              R1 = AC/PC = (disponible + realizable + existencias) / exigible a c. p.

       -RATIO DE TESORERÍA:

                R2 = (disponible + realizable) / exigible a corto plazo

      -RATIO DE DISPONIBILIDAD O TESORERÍA INMEDIATA:

                R3 = disponible / exigible a corto plazo

  -Garantía frente a acreedores y endeudamiento:

     -RATIO DE GARANTÍA:

             R4 = activo total / exigible total

     -RATIO DE ENDEUDAMIENTO:

               R5 = Exigible total / neto más pasivo

     -RATIO DE CALIDAD DE LA DEUDA:

              R6 = exigible a corto plazo / exigible total

    -RATIO DE AUTONOMÍA FINANCIERA:
     
              R7 = recursos propios / exigible total


-PREGUNTAS TIPO TEST:

1.- Cuando el Activo Circulante (Activo Corriente) es menor que el Pasivo Circulante (Pasivo Corriente), se dice que:
    a) El Fondo de Maniobra es negativo
    b)El fondo de maniobra es despreciable
    c)el fondo de maniobra es positivo 


EL ANALISIS ECONÓMICO


DEFINICIÓN: Método para separar, examinar y evaluar tanto cuantitativa como cualitativamente, las interrelaciones que se dan entre los distintos agentes económicos, así como los fenómenos y situaciones que de ella se derivan; tanto al interior de la economía, como en su relación con el exterior.

RENTABILIDAD ECONÓMICA:

DEFINICIÓN: La rentabilidad económica mide la tasa de devolución producida por un beneficio económico (anterior a los intereses y los impuestos) respecto al capital total, incluyendo todas las cantidades prestadas y el patrimonio neto (que sumados forman el activo total). Es además totalmente independiente de la estructura financiera de la empresa

FORMULA:


R.E.={\frac  {Beneficio\ econ{\acute  {o}}mico}{Activo\ total}}


RENTABILIDAD FINACIERA:

DEFINICIÓN: La rentabilidad financiera o «ROE» (por sus iniciales en inglés, Return on equity) relaciona el beneficio económico con los recursos necesarios para obtener ese lucro. Dentro de una empresa, muestra el retorno para los accionistas de la misma, que son los únicos proveedores de capital que no tienen ingresos fijos. La rentabilidad puede verse como una medida de cómo una compañía invierte fondos para generar ingresos. Se suele expresar como porcentaje.

FORMULA:


ROE={\frac  {Beneficio\ neto\ despu{\acute  {e}}s\ de\ impuestos}{Fondos\ propios}}


lunes, 24 de febrero de 2014

Solución del examen tema 9,10,11

1.- Supuesto de un proyecto de inversión definido por los siguientes datos:
   
       D0 = 80 u.m    F1 = 70 u.m   F2 = 30 u.m   F3 = 30 u.m

    Y siendo la tasa óptima de actualización del 30 por 100, se desea conocer:
    a) El Valor Capital y el pay-back
    b) ¿Es aceptable la inversión propuesta?

    a) VAN:
            -80+(70/1.3)+(30/1.3^2)+(30/1.3^3)= 5.25

       PAY-BACK:
             Desembolso     F1       F2       F3
                                  
                  80               70       30        30
                  
                  En 2 años recupera 100 por lo tanto:
                
                           30 ----------------------- 12 meses
                           10 -----------------------  X

                               (10x12)/30 = 4


         Solución: Lo recupera en 1 año y 4 meses

  b) Sí puesto que el VAN es positivo y recupera el dinero en un período corto de tiempo.


2.-Trabajo a realizar:
    a) Calcule el capital social de la empresa.
    b) Presente el balance ordenado en masas patrimoniales según el Plan General de Contabilidad.

    a) Capital social: Activo - Pasivo
                                269500 - 97600 = 171900

    b) ACTIVO NO CORRIENTE
   
            -Inmovilizado Inmaterial:
                  - Aplicaciones informáticas: 4000

            -Inmovilizado Material:
                  - Mobiliario: 14000
                  - Maquinaria: 40000
                  - Construcciones: 100000
                  - Terrenos y bienes naturales: 75000
                  - Amortización Acumulada del inmovilizado: (7000)
                  - Equipos para proceso de información: 6000

       ACTIVO CORRIENTE
       
          -Existencia:
                 - Mercaderías: 15000

          - Disponible:
                 - Cajas: 500
                 - Bancos e instituciones de crédito: 10000

          - Realizable:
                - Clientes efectos a cobrar: 12000

       TOTAL ACTIVO: 269500

     NETO
         - Reservas: 15000
         - Capital social: 171900

     PASIVO NO CORRIENTE
         - Deudas a l/p con entidades de crédito: 10000
         - Proveedores de inmovilizado a l/p: 20000
         - Efectos a pagar a largo plazo: 19000

    PASIVO CORRIENTE
        - Proveedores: 11000
        - Acreedores por prestación de servicios: 4600

     TOTAL PASIVO: 269500


lunes, 17 de febrero de 2014

LA MEMORIA

Contenido de la memoria abreviada
1. Actividad de la empresa
En este apartado se describirá el objeto social de la empresa y la actividad o actividades a que se dedique. En particular:
  • Domicilio y forma legal de la empresa, así como el lugar donde desarrolle las actividades, si fuese diferente de la sede social
  • Una descripción de la naturaleza de la explotación de la empresa, así como de sus principales actividades
  • En el caso de pertenecer a un grupo de sociedades, en los términos previstos en el artículo 42 del Código de Comercio, se informará sobre su nombre y el de la sociedad dominante directa y de la dominante última del grupo, así como el Registro Mercantil donde estén depositadas las cuentas anuales consolidadas, la fecha de formulación de las mismas o, si procediera, las circunstancias que eximan de la obligación de consolidar
  • Cuando exista una moneda funcional distinta del euro, se indicará los criterios tenidos en cuenta para su determinación

2. Bases de presentación de las cuentas anuales
  • Imagen fiel:
    - La empresa deberá hacer una declaración explícita de que las cuentas anuales reflejan la imagen fiel del patrimonio, de la situación financiera y de los resultados de la empresa, así como en el caso de confeccionar el estado de flujos de efectivo, la veracidad de los flujos incorporados
    - Razones excepcionales por las que no se han aplicado disposiciones legales en materia contable con indicación de la disposición legal no aplicada, e influencia cualitativa y cuantitativa para cada ejercicio para el que se presenta información de tal proceder sobre el patrimonio, la situación financiera y los resultados de la empresa.
    - Informaciones complementarias, indicando su ubicación en la memoria, que resulte necesario incluir cuando la aplicación de las disposiciones legales no sea suficiente para mostrar la imagen fiel
  • Principios contables no obligatorios aplicados

  • Aspectos críticos de la valoración y estimación de la incertidumbre:
    - En este apartado se informará sobre los supuestos clave acerca del futuro, así como de otros datos relevantes sobre la estimación de la incertidumbre en la fecha de cierre del ejercicio
    - Se indicará la naturaleza y el importe de cualquier cambio en una estimación contable que sea significativo y que afecte al ejercicio actual o que se espera que pueda afectar a los ejercicios futuros
    - Cuando la dirección sea consciente de la existencia de incertidumbres importantes sobre la posibilidad de que la empresa siga funcionando normalmente, procederá a revelarlas en este apartado
  • Comparación de la información: sin perjuicio de lo indicado en los apartados siguientes respecto a los cambios en criterios contables y corrección de errores, en este apartado se incorporará la siguiente información:
    - Razones excepcionales que justifican la modificación de la estructura del balance, de la cuenta de pérdidas y ganancias, del estado de cambios en el patrimonio neto y, en caso de que confeccionarse, del estado de flujos de efectivo del ejercicio anterior
    - Explicación de las causas que impiden la comparación de las cuentas anuales del ejercicio con las del precedente
    - Explicación de la adaptación de los importes del ejercicio precedente para facilitar la comparación y, en caso contrario, las razones excepcionales que han hecho impracticable la reexpresión de las cifras comparativas
  • Elementos recogidos en varias partidas: identificación de los elementos patrimoniales, con su importe, que estén registrados en dos o más partidas del balance, con indicación de éstas y del importe incluido en cada una de ellas.
  • Cambios en criterios contables: explicación detallada de los ajustes por cambios en criterios contables realizados en el ejercicio, señalándose las razones por las cuales el cambio permite una información más fiable y relevante
  • Corrección de errores: explicación detallada de los ajustes por corrección de errores realizados en el ejercicio, indicándose la naturaleza del error

LA CUENTA DE PÉRDIDAS Y GANANCIAS

CONCEPTO: La Cuenta de Perdidas y Ganancias o Cuenta de Resultados ofrece, a un nivel agregado, las diferentes partidas de gastos, ingresos, pérdidas y ganancias derivadas de las operaciones realizadas por la empresa, que forman parte del resultado generado durante un ejercicio económico.

ESTRUCTURA:
 
10 Conceptos.jpg

LAS CUENTAS ANUALES


CONCEPTO

Tanto la normativa internacional como el marco conceptual del Plan General de Contabilidad 2007 señalan que los Estados Contables, Estados Financieros, o Cuentas Anuales son los documentos que recogen la información financiera y pretenden cubrir las necesidades de los usuarios en su proceso de toma de decisiones económicas.
Las Cuentas Anuales comprenden el Balance, la Cuenta de Pérdidas y Ganancias, el Estado de Cambios en el Patrimonio Net (oECPN), el Estado de Flujos de Efectivo y la Memoria. Estos documentos forman una unidad, y deben redactarse con claridad para que la información suministrada sea comprensible y útil, mostrando la imagen fiel del patrimonio, de la situación financiera y de los resultados de la empresa.

lunes, 10 de febrero de 2014

BALANCE DE LA EMPRESA LUMEN

ACTIVOS 79.000

ACTIVO NO CORRIENTE: 34.000

-Material:
 -Mobiliario: 12000
 -Instalaciones: 27000
 -(Amortización acumulada): 5000
-Inmaterial:
-Financiero:

ACTIVO CORRIENTE: 45.000

-Existencias:
 -Mercaderías: 31000
-Deudores comerciales y otras cuentas a cobrar/ Inversiones financieras a corto plazo:
 -Clientes: 11000
-Efectivo:
 -Caja: 3000


PASIVOS  79.000

NETO:

-Capital: 32000
-Reservas: 5000
-Resultado del ejercicio: 1000

PASIVO NO CORRIENTE: 17.000

-Préstamos largo plazo: 17000

PASIVO CORRIENTE: 24.000

 -Deudas a corto plazo: 18000
 -Proveedores: 6000


El Balance de la empresa MILANA

                   BALANCE DE MILANA

ACTIVO NO CORRIENTE: 68.000

     -Material:
          -Maquinaria: 25000   
          -Construcción: 40000
          -Herramientas: 3000
      -Inmaterial
      -Financiero

ACTIVO CORRIENTE: 22.000

   -Existencias:
     -Muebles en el almacén: 4000
   -Realizable:     
      -Clientes: 10000
      -Acciones de otra empresa adquiridas a corto plazo: 2000
   
   -Disponible:
      -Caja: 3000
       -Saldo de cuentas bancarias a su favor: 3000


NETO

  -Capital social: 40000


PASIVO NO CORRIENTE: 27.000

   -Préstamos a devolver dentro de 5 años: 27000


PASIVO CORRIENTE: 23.000

   -Deudas por suministros de materias primas: 8000
   -Deudas con Haciendo por IVA a pagar: 2000
   -Préstamo a devolver dentro de 6 meses: 10000
   -Deudas con la Seguridad Social: 3000

  TOTAL BALANCE : 90000


 VALOR CONTABLE:


El valor contable o valor en libros es el importe neto por el que un activo o un pasivo se encuentra registrado en el balance una vez deducida, en el caso de los activos, su amortización acumulada y cualquier corrección valorativa por deterioro acumulada que se haya registrado. Es decir, es el valor por el que un activo o un pasivo figura registrado en los libros de contabilidad.
Es uno de los criterios de valoración recogido en el apartado 6º del "Marco conceptual de la contabilidad" del Plan General de Contabilidad de 2007. Los criterios de valoración sirven para asignar un valor monetario a cada uno de los elementos integrantes de las cuentas anuales.


VALOR NOMINAL:

En distintos campos de la ciencia, el valor nominal indica el valor teórico o ideal, de cualquier cosa que pueda ser cuantificable, en oposición al valor real que es el que se obtiene en una medición dada.


BALANCE


BALANCE: es la confrontación entre el activo y el pasivo de una empresa para conocer el estado de los negocios. Se trata de un documento contable que ofrece información sobre el estado de la situación patrimonial en un momento determinado.


ESTRUCTURA DE UN BALANCE:

Activo no corriente:
 -Inmaterial:
    -Propiedad industrial
-Material:
    -Terrenos y bienes naturales
   -Instalaciones técnicas
    -Mobiliario
    -Equipos para proceso de información
    -Elementos de transporte
    -Construcciones
    -Maquinaria
    -Amortización acumulada del inmovilizado material
-Financiero:
   -Inversiones financieras a largo plazo

Activo corriente:
 -Existencia: 
    -Mercaderías
    -Materias primas
    -Productos terminados
 -Realizable:
   -Clientes
   -Clientes, efectos comerciales a cobrar
   -Deudores
   -Inversiones financieras a corto plazo
-Disponible:
  -Caja
  -Bancos e instituciones de crédito, c/c vista

Patrimonio neto:
 -Capital:
   -Capital social
   -Capital
   -Resultado del ejercicio
 -Reservas:
   -Reserva legal
   -Reserva voluntarias

Pasivo no corriente:
-Deudas a largo plazo con entidades de crédito
-Proveedores de inmovilizado a largo plazo

Pasivo corriente:
-Proveedores
-Proveedores, efectos comerciales a pagar
-Acreedores por prestación de servicios
-Hacienda pública, acreedora por conceptos fiscales
-Organismos de la Seguridad Social, acreedores
-Deudas a corto plazo con entidades de crédito 


PROBLEMA SELECTIVIDAD:


 PREGUNTAS TIPO TEST:

1.- Se denomina patrimonio neto o neto patrimonial:
     a) A la diferencia entre el activo total y el pasivo exigible total


lunes, 20 de enero de 2014

Criterios estaticos de selección

DEFINICIÓN :

 Los criterios de selección de inversiones son métodos que nos permiten valorar las diferentes opciones de inversión que tiene una empresa. Dependiendo de si incluyen o no la variable "tiempo" hablamos de criterios de selección estáticos o criterios de selección dinámicos.

DIFERENCIA ENTRE EL PLAZO DE RECUPERACIÓN Y FLUJO NETO TOTAL:

Payback o plazo de recuperación: El plazo de recuperación es un método de valoración de inversiones que mide el tiempo queuna inversión tarda en recuperar el desembolso inicial, con los flujos de caja generados en elfuturo por la misma. Se trata de un método estático ya que no actualiza los flujos de caja, esdecir, considera que una unidad monetaria tiene el mismo valor en cualquier tiempo.

Flujo neto total: Es un método de valoración de inversiones que mide el valor de los cobros generados a lo largo de toda la vida de la inversión, por cada unidad monetaria invertida en el proyecto. Por tanto, un valor de 1,13 indica que, a lo largo de toda su vida, la inversión genera 1,13 unidades monetarias por cada euro invertido o lo que es lo mismo genera un 13%. Analíticamente se calcula dividiendo el valor de los flujos de caja de la inversión, por el desembolso inicial.

 PROBLEMA DE PAY-BACK

2) Una empresa desea llevar a cabo un nuevo proyecto de inversión, valorado en 50.000 euros. El proyecto tiene una duración de dos años. Los flujos de caja que
espera obtener por la realización del proyecto son de 150.000 euros el primer año
y de 160.000 euros el segundo año. Si el coste del dinero es del 10% anual, se pide:
a) Determinar el pay-back, expresado en años. (0,5)
b) Calcular el VAN de esta inversión. ¿Recomendaría a esta empresa aceptar el
proyecto? ¿Por qué? (1)
c) Calcular el TIR de esta inversión (0,5)
Selectividad, modelo prueba 2004/2005opción b
SOLUCIÓN (Resultadofinal):
a)1,625 años
b)18.595 €. Sí recomendaría el proyecto porque es rentable en términos
absolutos–euros-según el criterio del VAN
c)15,4 % (es aproximado, mi calculadora no tiene raíz cuadrada). Según
este criterio sería realizable al ser la rentabilidad interna mayor q el coste del dinero, q es del 10%

PREGUNTAS 

1.  El plazo de recuperación o payback se define como :
a) El período de tiempo necesario para recuperar la inversion inicial de un proyecto.
b) El período de tiempo necesario para recuperar la primera unidad monetaria invertida en el proyecto .
c) El período de tiempo medio en cobrar a los clientes.

Solución ; la a.

2.  El criterio que nos indica el tiempo necesario para recuperar la inversión se llama :
a) Valor actual neto o VAN.
b) Tasa de rendimiento interno o TIR.
c) Plazo de recuperación.


Solución : la c.


lunes, 13 de enero de 2014

VAN y el Pay-back

 VAN :

CONCEPTO:

El valor actual neto, también conocido como valor actualizado neto o valor presente neto (en inglés net present value), cuyo acrónimo es VAN (en inglés, NPV), es un procedimiento que permite calcular el valor presente de un determinado número de flujos de caja futuros, originados por una inversión. La metodología consiste en descontar al momento actual (es decir, actualizar mediante una tasa) todos los flujos de caja futuros del p en determinar la equivalencia en el tiempo 0 de los flujos de efectivo futuros que genera un proyecto y comparar esta equivalencia con el desembolso inicial. Cuando dicha equivalencia es mayor que el desembolso inicial, entonces, es recomendable que el proyecto sea aceptado.

FORMULA

            -La fórmula que nos permite calcular el Valor Actual Neto es:
              

                      \mbox{VAN} = \sum_{t=1}^n{\frac{V_t}{(1+k)^t}}- I_0
 V_t representa los flujos de caja en cada periodo t.
 I_0 es el valor del desembolso inicial de la inversión.
n es el número de períodos considerado.
k es el tipo de interés.
Si el proyecto no tiene riesgo, se tomará como referencia el tipo de la renta fija, de tal manera que con el VAN se estimará si la inversión es mejor que invertir en algo seguro, sin riesgo específico. En otros casos, se utilizará el coste de oportunidad.

EJEMPLO :


 Pay-back

CONCEPTO :

El payback o "plazo de recuperación" es un criterio estático de valoracion de inversiones que permite seleccionar un determinado proyecto en base a cuánto tiempo se tardará en recuperar la inversión inicial mediante los flujos de caja. Resulta muy útil cuando se quiere realizar una inversión de elevada incertidumbre y de esta forma tenemos una idea del tiempo que tendrá que pasar para recuperar el dinero que se ha invertido.

FORMULA :
             
               PAY BACK = COSTE / BENEFICIO ANUAL

EJEMPLO :

Elegir un proyecto en base al criterio de valoración del plazo de recuperación:
Flujos de caja

C0 C1 C2 C3 C4 Período de recuperación (años) VAN al 10%
Proyecto A -1.000 500 500 0 0 2 -120,21
Proyecto B -1.000 0 500 1.000 0 2,5 149,58
Proyecto C -1.000 0 0 0 4.000 3,25 1.574,49

El proyecto que antes recupera la inversión inicial es el Proyecto A, por tanto, en base al criterio del plazo de recuperación sería éste el proyecto seleccionado. No obstante, si hubiéramos usado el VAN nuestra elección hubiera sido diferente (hubiésemos elegido el Proyecto C). Esto sucede por las consideraciones que hacemos en el siguiente apartado.


Inversión

Concepto de inversión :

 Inversión es un término económico, con varias acepciones relacionadas con el ahorro, la ubicación de capital, y la postergación del consumo. El término aparece en gestión empresarial, finanzas y en macroeconomía.

Clases de inversión :

  • Según el objeto de la inversión.
    • Equipo industrial.
    • Materias primas.
    • Equipo de transporte.
    • Empresas completas o participación accionarial.
  • Por su función dentro de una empresa.
    • De renovación, son las destinadas a sustituir el equipo utilizado, que por factores físicos, técnicos, u obsolescencia, ha quedado en desuso.
    • De expansión, la inversión de expansión va destinada a incrementar el mercado potencial de la empresa, mediante la creación de nuevos productos o la captación de nuevos mercados geográficos.
    • De mejora o modernización, van destinadas a mejorar la situación de una empresa en el mercado, a través de la reducción de costos de fabricación o del incremento de la calidad del producto.
    • Estratégicas, tienen por objeto la reducción de los riesgos derivados del avance tecnológico y del comportamiento de la competencia.
  • Según el sujeto que la realiza.
    • Privada.
    • Pública.  

      Los parámetros de la inversión 

    Las características financieras de todo proyecto de mejora de la calidad son tres:
  • El costo de adquisición o pago de la inversión (D):
Representa el pago inicial efectuado por la puesta en marcha del plan de mejora de la calidad, adquisición de los elementos de activo fijo que constituyen el soporte de la inversión principal, más los pagos realizados por la adquisición de todos aquellos elementos del activo circulante que son precisos para el buen fin de la inversión principal.
Al constituir salidas de efectivo, el costo de la inversión suele representarse con signo negativo.
Por ejemplo, en el caso de la adquisición de un equipo informático para mejorar el registro de historias clínicas, se contemplarían los siguientes componentes:
  • Precio del hardware.
  • Precio del software.
  • Costos de formación del personal.
  • Costos de instalaciones.
  • Costos de mobiliario.
Este pago de la inversión puede tener lugar de manera íntegra en el año inicial o año cero, o puede que se realice de forma escalonada en varios años.
  • La duración temporal, o vida económica (n):
Se considera como el período de tiempo durante el cual se van a estar produciendo en la empresa ahorros por disminución de fallas de no calidad, como consecuencia de la realización del proyecto de mejora de la calidad.  Lo más normal es que venga dada en años, pero podríamos expresarla también en semestres, trimestres, meses, etc.

La duración temporal se tomará como la menor de las tres vidas, física, comercial y tecnológica que en el caso de los equipos informáticos es la última y cuyo valor para un ordenador personal podríamos estimar en 3 ó 4 años.

En el caso de una inversión compuesta por distintos elementos, cada uno con diferente duración temporal, se tomará como duración temporal de la inversión la correspondiente al elemento que suponga un mayor porcentaje sobre el costo de la inversión.
  •  Los flujos de caja (cobros - pagos):
Los cobros son entradas de dinero que se producen a lo largo de cada uno de los n-subperiodos en los que se encuentra dividido el horizonte temporal del proyecto, los representaremos mediante la letra Cj que se obtienen por los ahorros derivados de la disminución de las fallas internas y externas que puedan ser cuantificadas.

Los pagos son salidas de caja soportados por la empresa durante cada uno de los n-subperiodos como consecuencia de la gestión y desarrollo del proyecto; representaremos los pagos mediante la letra Pj, aquí se incluyen los costos de la calidad derivados de la prevención, evaluación y fallas internas contabilizados.

Se acostumbra a representar estos tres parámetros del siguiente modo:

dfss 
Una vez definidos los parámetros de la inversión, ya se está en condiciones de analizar su rentabilidad y decidir si el programa es o no, interesante desde el punto de vista financiero, para lo cual se seguirá una metodología que se estudiará más adelante.


Criterios de selección de inversiones

  • Método del periodo de recuperación (pay-back), número de años que se necesita para recuperar la inversión inicial con los flujos de caja después de impuestos obtenidos cada año.
  • Método del rendimiento porcentual.
  • Valor capital que consiste en calcular el valor actual de todos los flujos de caja positivos y negativos esperados de la inversión.
  • Tasa interna de retorno (TIR), es la tasa que iguala a cero el valor actual neto de la inversión.
  • Índice de rentabilidad calculado por medio de flujos de caja descontados.


Informe PISA


¿QUÉ ES?: es el análisis del rendimiento de estudiantes a partir de unos exámenes que se realizan cada tres años en varios países con el fin de determinar la valoración internacional de los alumnos.

¿QUÉ ES LA OCDE?: Organización para la Cooperación y el Desarrollo Económicos. Es una organización de cooperación internacional, compuesta por 34 estados, cuyo objetivo es coordinar sus políticas económicas y sociales. Fue fundada en 1960 y su sede central se encuentra en el Château de la Muette, en la ciudad de París (Francia). Los idiomas oficiales de la organización son el francés y el inglés.

¿CUÁNTOS PAÍSES LA COMPONEN?: Originalmente, 20 países se adhirieron a la Convención de la Organización para la Cooperación y el Desarrollo Económicos del 14 de diciembre de 1960. Desde entonces, 14 países se han sumado y se han convertido en miembros plenos de la Organización. Por orden de ingreso, los países miembros de la Organización y las fechas en que depositaron el instrumento de ratificación.

¿QUÉ SE EVALUÓ EN 2012?: La educación en España.

¿EN QUÉ CURSO? : En 2º de primaria y en 2º de la ESO
 
¿EN QUÉ PUESTO ESTÁ ESPAÑA ?: los alumnos españoles ocupan el puesto 27 de la OCDE. Es decir España ocupa el 6º puesto por la cola.
 - LECTORA: España ocupa el puesto 23 en el listado ordenado de los 34 países de la OCDE.
 - MATEMÁTICAS: En el listado ordenado de los 34 países miembros de la OCDE, ordenados por su puntuación en matemáticas, España ocupa el puesto 25.
 - CIENCIAS: España ocupa el puesto 21 en el listado ordenado de los 34 países de la OCDE, ordenados por su puntuación en Ciencias.

¿ QUÉ PUESTO OCUPA ANDALUCIA RESPECTO A ESPAÑA ? los resultados del Programa para la Evaluación Internacional de los Alumnos de la OCDE, el PISA 2009, que vuelve a colocar al sistema educativo andaluz en el furgón de cola de las comunidades autónomas y en el nivel internacional a la altura de Grecia o Rusia y muy lejos de países que ocupan los primeros puestos como Finlandia, Japón y Corea del Sur.